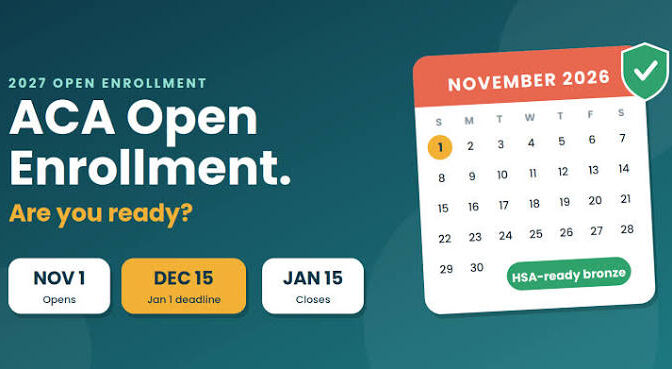
从11月1日起至2027年1月15日,是全美进入新年度《平价医疗法案》(ACA,俗称奥巴马医改)的投保期(Health Inserance Enrollment)。但对许多人来说,新年度的投保将是沉重的账单。
受医疗成本上涨、联邦补助缩减,通货膨胀以及州医疗保健税重大法律纠纷的影响,加州2027年的健康保险费将上涨。
根据KFF ( Kaiser Family Foundation ) 报告的最新数据显示,2027年 ACA 计划的平均保费(Premium)将上涨约15%,这是保费连续第二年出现两位数激增。
保险公司提议的保费中位数涨幅约为15%,但最终确定的基准银级保费在全州范围内平均涨幅约为13%。各地区的涨幅有所不同:如圣地亚哥县的涨幅约为13.1%,而加州中部海岸和南部地区的涨幅则高达近15%。由于联邦税收抵免和一项3亿美元的州政府补贴计划,预计约60%的加州医保参保人保费不会或几乎不会增加。
加州全保(Covered California)加权平均费率:预计加权平均上涨9.9%,低于全美平均中位数,但具体涨幅因地区和保险公司而异。
政府补贴与身份限制大变动:受联邦相关法案调整影响,从2027年1月1日起,只有美国公民和绿卡持有人(部分特定移民身份)才能继续获得保费政府补助。仅持有工卡(如部分正在申请庇护、TPS等身份)的居民将不再享有政府保费补贴,需全额自付,对部分华人家庭影响较大。
保险公司调整:全美范围内有多家保险公司缩减或退出部分市场(如信诺 Cigna 宣布退出所有11个业务州),加州本地的医保网络和计划也在面临调整。
加州州政府雇员面临大幅上涨的医疗保险费用。例如,根据Reddit用户普遍反映的情况,像 Blue Shield Access Plus 这样的家庭医疗保险计划,每月费用将从 416 美元涨至 636 美元。
加州医学协会和加州健康计划协会已向州政府提起诉讼,认为管理式医疗机构(MCO)医疗保健税违反了35号提案,并使私人医疗保险保费每年增加约100美元。州政府则辩称,该税是Medi-Cal(加州医疗补助计划)资金的必要来源。
在大多数州,《平价医疗法案》(ACA)市场2027年的开放注册期将于2026年11月1日开始。2026年,增强型保费税收抵免政策到期,2025年预算协调法案的条款开始生效,特朗普政府的法规也开始改变市场承保范围,预计这些影响将持续到2027年的注册期。预计2027年ACA市场还将再次发生变化。
以下是2027年开放注册期间需要了解的九件事:
- 保费以两位数的速度上涨,但大多数人都能获得补贴。
尽管保险公司提议的保费中位数涨幅为15%,但2027年最终确定的基准银级保费平均涨幅为13%,这标志着连续第二年出现两位数的涨幅(这些保费在2025年至2026年间上涨了26%)。在使用Healthcare.gov平台的州,基准银级保费上涨了11%,而运营各自注册平台的州则面临16%的保费涨幅。从2025年到2026年,使用Healthcare.gov平台的州保费上涨了30%,而各州自行运营的医疗保险市场(Marketplace)的基准保费涨幅约为17%。
KFF预计2027年ACA市场基准银级保费将连续第二年实现两位数增长。
KFF对来自HealthCare.gov、各州费率审查网站、各州计划查找工具和各州提供的数据进行了分析。
保险公司在提交费率文件中指出,基本医疗成本的增长高于往常,但这并非《平价医疗法案》市场独有的现象;一些雇主计划的成本也出现了大幅增长。
ACA市场保险公司也指出,保费税收抵免政策的到期以及由此导致的风险池变化是造成保费上涨的因素。凯撒家庭基金会(KFF)对保险公司提交的文件进行分析后发现,保险公司预计风险池的变化将使2026年的保费平均上涨约4个百分点,并预计2027年将出现类似的额外影响。
大多数参保人都能获得补贴,以缓解2027年保费上涨带来的影响。然而,收入超过联邦贫困线400%的人群将受到尤其严重的冲击,因为他们不再符合保费税收抵免的条件,必须承担全部保费。2027年的保费大幅上涨是在2026年保费涨幅更大之后发生的。这些更高的成本可能会导致更多健康状况良好的参保人放弃保险,进一步加剧风险池的恶化,并给保费带来更大的上涨压力。
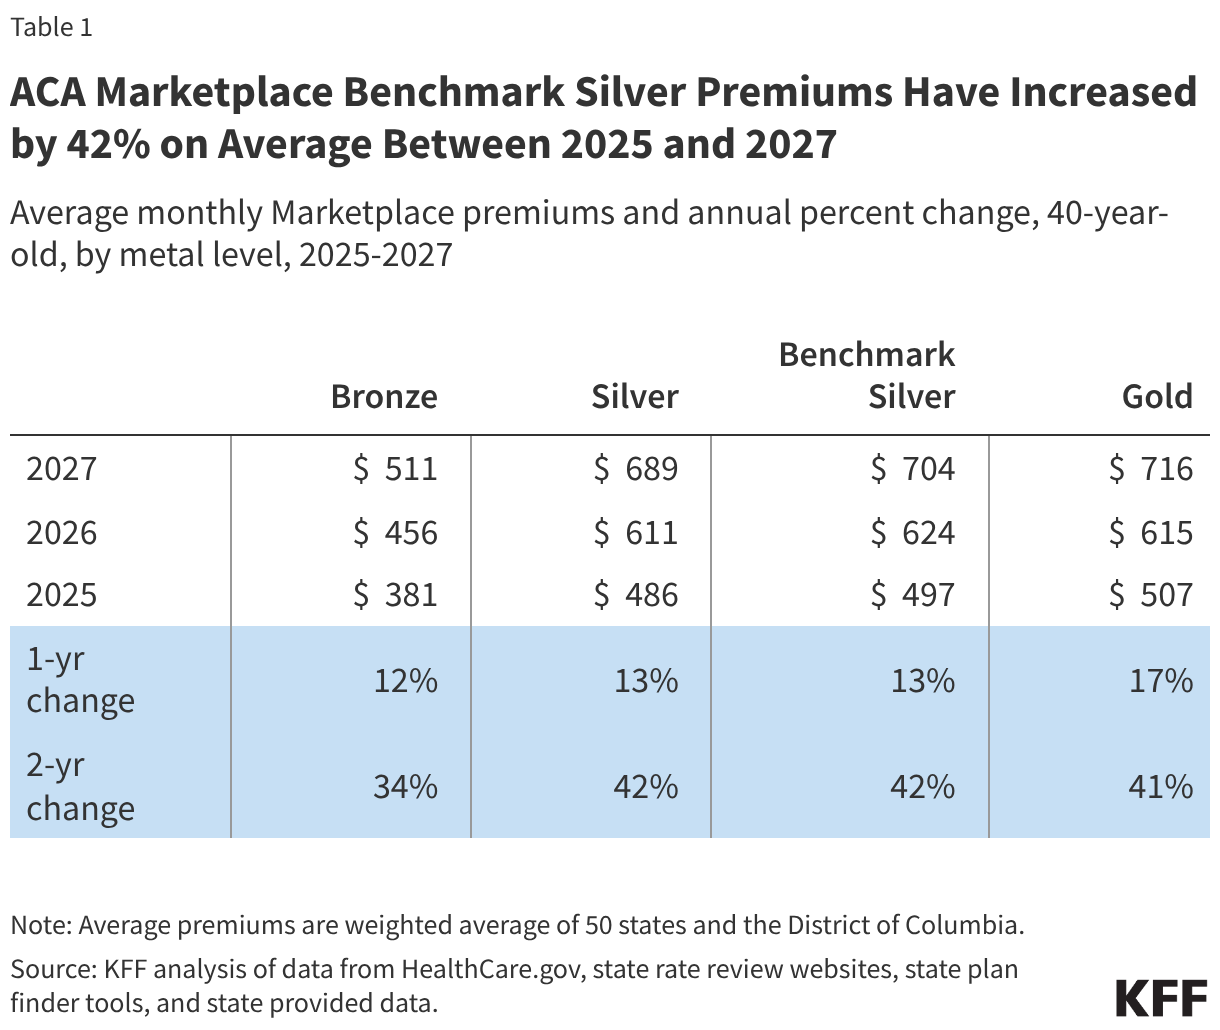
2025年至2027年间,ACA市场基准银级保费平均上涨了42%。
2025-2027年,按金属等级划分的40岁人群平均每月市场保费及年增长率
| 包含 5 列 5 行数据的表格。(列标题带有排序按钮) | ||||
| 青铜 | 银 | 基准银 | 金子 | |
| 2027 | 511美元 | 689美元 | 704美元 | 716美元 |
| 2026 | 456美元 | 611美元 | 624美元 | 615美元 |
| 2025 | 381美元 | 486美元 | 497美元 | 507美元 |
| 一年变化 | 12% | 13% | 13% | 17% |
| 两年一次的变化 | 34% | 42% | 42% | 41% |
注: 平均保费是 50 个州和哥伦比亚特区的加权平均值。
资料来源: KFF 对 HealthCare.gov、各州费率审查网站、各州计划查找工具和各州提供的数据进行分析。获取数据下载PNG
2025年至2027年间,ACA市场基准银级保费平均上涨了42%。
2025-2027年,按金属等级划分的40岁人群平均每月市场保费及年增长率
平均保费是 50 个州和哥伦比亚特区的加权平均值。
KFF 分析了来自 HealthCare.gov、各州费率审查网站、各州计划查找工具和各州提供的数据。
- 随着保费税收抵免政策的到期,市场参保人数正在下降,并且可能由于其他原因继续下降。
随着增强型保费税收抵免政策的到期,ACA市场(平价医疗法案市场)的参保人数有所下降。在2026年的开放注册期内,市场计划的选择人数比2025年减少了120万人。到2026年2月,市场实际参保人数(即缴纳保费并保持参保状态的人数)比上一年下降了12%(即260万人),至1920万人。目前尚无更新的市场特定参保数据,但个人市场的参保数据显示,参保人数的下降趋势可能持续到2026年上半年。涵盖市场保险和直接从保险公司或经纪人处购买的计划的更广泛的个人市场数据显示,参保人数持续下降。到2026年6月,个人市场参保人数下降了18%,从2520万人降至2050万人,减少了超过460万人。
展望2027年,多家保险公司表示,由于保费税收抵免政策的终止,预计2027年市场将继续恶化。一些在2026年还能维持医保的投保人,到2027年可能就难以维持生计了。
如下文将详细讨论,反欺诈措施以及影响特定移民群体的税收抵免资格变更也将对医保市场注册人数产生下行影响。国会预算办公室 (CBO) 在其最新预测中估计,《平价医疗法案》(ACA ) 医保市场注册人数将从 2025 年的峰值 2240 万下降到 2027 年的 1310 万。
- 保险公司退出数量超过新进入数量。
预计到2027年,参与《平价医疗法案》(ACA)市场计划的保险公司数量将再次减少,届时宣布退出市场的保险公司数量将超过宣布进入市场的保险公司数量。截至2026年10月29日,已有11家保险公司宣布计划在2027年退出至少一个州的市场,而有7家保险公司宣布计划进入一个新的州。在增强型保费税收抵免政策到期后,市场参保人数的减少降低了保险公司的潜在市场,并引发了人们对风险池未来发展的担忧。各州的情况会有所不同,但在某些地区,消费者在2027年可选择的保险公司数量将会减少。例如,信诺保险公司(Cigna)将退出其目前参与的所有11个州的个人保险市场。
保险公司退出市场可能会减少竞争,导致消费者可选择的保险计划和医疗服务提供商网络减少,并扰乱部分参保人的保险覆盖范围。
- 一些州级交易所弥补了失去的联邦税收抵免。
一些运营自有医疗保险交易平台的州正在利用州政府资助的补贴来弥补联邦保费税收抵免政策到期造成的损失,其中几个州计划在2027年继续或扩大援助范围。新墨西哥州在2026年采取了最积极的措施,完全弥补了联邦对市场参保者的援助损失。尽管全国范围内参保人数有所下降,但新墨西哥州在2026年开放注册期内的市场参保人数却有所增长。该州将在2027年继续提供援助。
其他州在2026年提供的援助较为有限,并可能在2027年扩大援助范围。例如,加利福尼亚州继续提供州政府资助的保费补贴,但正在扩大其项目范围,以部分弥补收入在联邦贫困线165%至200%之间的家庭因联邦税收抵免政策失效而造成的损失。此前,只有收入在联邦贫困线138%至165%之间的家庭才有资格获得州政府援助,以弥补已失效的联邦税收抵免政策的部分损失。其他几个州也维持了补贴项目,例如新泽西州,而罗德岛州和弗吉尼亚州则着手为2027计划年度设立新的州级补贴。这些州政府的举措或许能够帮助一些消费者在失去联邦援助的情况下负担得起医疗保险,但各州提供的援助金额因州和收入水平而异。
- 联邦政府最近为打击欺诈而采取的行动可能会影响参保人数,并使参保人员在 2027 年更难获得经纪人的服务。
近期打击市场经纪人欺诈的举措可能会影响本开放注册周期的参保人数、参保援助的可用性以及 2027 年某些代理人和经纪人的行为。一些试图通过对消费者提出新要求来解决欺诈问题的条款,由于法院的行动(下文将详细讨论)已被暂时中止。
2026年9月,美国卫生与公众服务部(HHS)报告称,他们取消了约76万名个人的医保,这些个人被美国医疗保险和医疗补助服务中心(CMS)称为“幽灵”参保人,这意味着经纪人或代理人可能在他们不知情的情况下为他们注册了医保。HHS向保险公司发送了一份约120万人的名单供其审核。这些人都是由代理人或经纪人注册的,没有缴纳保费,并且缺少可以实时核实的社会安全号码或移民文件。如果保险公司无法联系到这些人或核实他们是否发生过理赔,CMS就会取消他们的医保。有报道称,一些参保人的医保已经恢复,这表明CMS用于识别潜在欺诈的标准可能也标记了一些合法的参保人。而其他因此失去医保的人可能无法恢复他们的医保。
此外,美国卫生与公众服务部 (HHS) 正在针对某些代理人、经纪人和网络经纪人的行为实施新的保障措施,这些行为可能使消费者面临不当或欺诈性参保的风险。此前,HHS 对一些经纪人和其他相关机构进行了调查,发现他们未经参保人同意,就将其转移到其他计划或为其注册市场保险。例如,HHS 发布的《2027 年福利和支付参数通知》更新了代理人、经纪人和网络经纪人的行为准则,禁止使用包括但不限于现金、货币回扣或等价物来诱使消费者参保;虚假声称消费者始终有资格获得零保费或零保险费;以及提供有关参保时间表和截止日期的虚假信息。代理人、经纪人和网络经纪人必须应 HHS 的要求,在接受监督、审计或执法活动时提交营销材料。与第三方或其他实体签订合同制作营销材料的代理商、经纪人和网络经纪人必须确保这些实体遵守适用于代理商、经纪人和网络经纪人的要求。
2026年9月,美国卫生与公众服务部(HHS)宣布了一项更为严格的限制措施,暂时中止联邦政府运营的医疗保险市场以及在该平台上运营的医疗保险市场的新代理人和经纪人注册,直至2027年2月。美国医疗保险和医疗补助服务中心(CMS)估计,如果没有这项临时限制,大约会有19,000名新代理人和经纪人注册。再加上2025年2月宣布的2026年“导航员”(Navigator)项目资金削减,消费者在2027年获得注册协助的机会可能会减少。
- 到 2027 年,一些合法移民将不再有资格享受市场补贴保险。
目前,合法移民可以享受ACA市场提供的补贴医疗保险。合法移民包括合法永久居民(绿卡持有者)、工作签证持有者以及人道主义移民,例如难民、人口贩运受害者、寻求庇护者等。无证移民即使自费也无法购买ACA市场医疗保险。虽然2027年符合ACA市场医疗保险购买资格的移民身份范围没有变化,但2025年的预算协调法案将市场医疗保险税收抵免的资格限制在特定合法移民群体中,其中包括:
- 合法永久居民
- 根据1980年《难民教育援助法》第501(e)条的定义,古巴和海地入境者
- 根据《自由联合协定》居住在美国的任何合法居民
其他合法居留的移民,例如难民、人口贩运受害者和寻求庇护者,仍然可以购买市场保险,但将不再有资格享受保费税收抵免。没有补贴,许多人可能无力支付保费,并可能放弃保险。国会预算办公室估计,到2035年,这项规定将导致新增100万无保险人口。
- 参保人将面临取消还款限额。
从2026纳税年度开始,此前限制部分市场参保人偿还超额保费税收抵免金额的条款,已通过预算协调法案(“一项全面的法案”)取消。由于新规下的首次报税要到2027年初才会进行,参保人将在尚未了解无上限偿还机制实际运作情况的情况下选择2027年的保险计划。那些最终收入高于预期的人可能面临比预期更高的税单,因此,对于那些接近保费税收抵免或费用分摊减免收入门槛的人来说,准确估算收入并在情况发生变化时及时更新收入信息尤为重要。
部分参保人可以通过向健康储蓄账户 (HSA) 或传统个人退休账户 (IRA) 等账户缴款来降低其调整后总收入 (MAGI)。这些缴款可以增加保费税收抵免,或帮助收入接近联邦贫困线 (FPL) 250% 的人群获得费用分摊减免 (CSR)。然而,HSA 缴款仅适用于参加符合 HSA 资格计划的参保人,而且并非所有人都有足够的资金进行缴款。由于市场援助是基于预计年收入计算的,因此考虑采用这种方式的参保人可能还需要在年内更新其收入预估。
- 因不符合工作要求而被拒绝或取消医疗补助资格的消费者也将没有资格获得保费税收抵免。
自2027年起,在必须实施医疗补助(Medicaid)工作要求的州,仅因不符合工作要求而失去或被拒绝医疗补助资格的消费者,也将失去在这些州享受市场(Marketplace)补贴计划的资格。在预算协调法案出台之前,被拒绝医疗补助或被取消资格的消费者,只要符合市场计划的资格要求,就可以注册市场计划。由于医疗补助的收入资格以月收入为准,而市场计划的保费税收抵免则基于预估的年收入,因此消费者可能同时符合两者的资格,尤其是在医疗补助计划扩大覆盖范围的州。虽然这可能只是少数人,但其中可能包括近期失业且很可能不符合医疗补助工作要求的人员。
预算协调法案签署时,只有佐治亚州实施了医疗补助(Medicaid)工作要求;该法案现在要求43个州 和哥伦比亚特区在2027年初之前实施工作要求。因未达到医疗补助工作要求而被排除在《平价医疗法案》(ACA)税收抵免范围之外的人群,将适用于医疗补助扩展州的成年人以及根据医疗补助第1115条豁免计划扩大覆盖范围的人群。因这些要求而失去医疗补助资格的人,包括那些正在工作或符合豁免条件但未能遵守申报规则的人,可能会面临寻找负担得起的医疗保险的挑战,因为在他们因其他原因(例如收入变化)不再符合医疗补助资格之前,他们将一直没有资格获得保费税收抵免。
- 诉讼导致 2027 年市场部分要求的实施受阻。
针对两项对市场要求做出重大修改的最终法规——2025 年项目完整性规则和美国卫生与公众服务部 (HHS) 2027 年福利和支付参数通知——的诉讼,目前已暂停了许多新规的实施。四起关键案件正在法院审理中:2025 年项目完整性规则在哥伦布市等诉肯尼迪案(Columbus I)中受到质疑。)以及加利福尼亚州等诉肯尼迪案(加利福尼亚州一案)。关于 2027 年付款通知的诉讼还在哥伦布市等诉肯尼迪案(哥伦布二案)和加利福尼亚州等诉肯尼迪案(加利福尼亚州二案)中进行,由于诉讼仍在进行,2027 年付款通知的某些条款已被中止执行。
过去一年来,经过几项法院判决,目前的情况大致如下:
未完成对账要求:对于 2027 计划年度,如果消费者未能申报并核对之前年度的保费税收抵免,则不会因此失去获得保费税收抵免的资格。例如,如果参保人在 2026 年未能申报并核对 2025 纳税年度的税表,则不会失去 2027 年的保险补贴。
扩大灾难性医疗保险计划的参保资格:2025 年的一项公告扩大了灾难性医疗保险计划的参保范围,允许那些因预计收入低于联邦贫困线或高于联邦贫困线 250% 而无法获得保费税收抵免或其他费用分摊援助的个人参保。由于6 月份哥伦布二号案的裁决,这项扩大后的参保资格已被暂时中止。这意味着,在开放参保期内,只有一小部分人可以参保,包括 30 岁以下的个人、通过市场或雇主购买的保险费用超过其收入 8.5% 的个人,以及符合困难豁免条件的个人。
其他一些要求目前尚未生效或已被撤销。由于诉讼,美国医疗保险和医疗补助服务中心(CMS)已声明不会实施一系列最终要求,其中包括某些收入核实要求、网络覆盖范围要求以及取消标准化健康计划。此外,其他一些要求,例如一项禁止各州将性别肯定治疗纳入基本健康福利的行政规定,以及一项将开放注册期缩短至九周的规定,也已被撤销。
(美国华文网编发)